Портфель заказов контейнеровозов достиг рекорда с 2009 года – 46,5% действующего флота
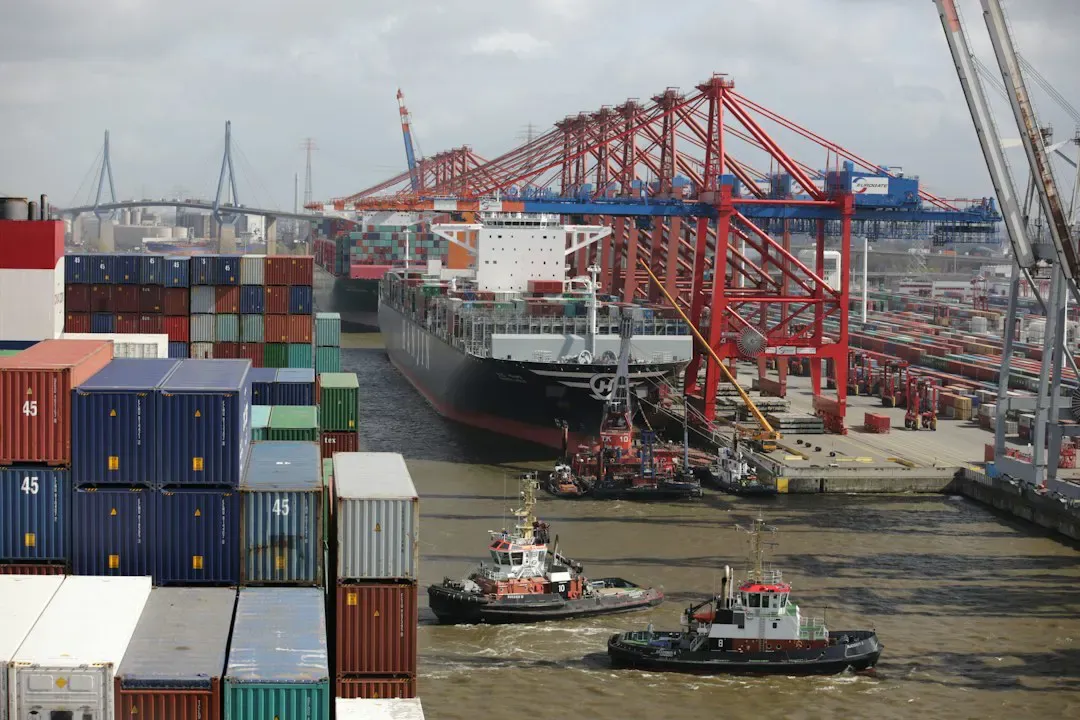
Портфель заказов на контейнерные суда вырос до 16,2 млн TEU, что составляет 46,5% действующего флота – максимум с 2009 года. Китайские верфи в этом году забронировали рекордные 4,94 млн TEU, или 88% от всего заказанного тоннажа, по данным Linerlytica. Соотношение заказов к флоту продолжит расти: Maersk и CMA CGM ищут новые сверхкрупные суда.
Китайская верфь Hengli Heavy Industries объявила о получении заказов на 52 сверхкрупных контейнеровоза с двухтопливными двигателями: 20 судов вместимостью 24 000 TEU, 20 – на 19 000 TEU и 12 – на 22 000 TEU. Заказчиком судов на 24 000 TEU считается MSC, которая, по имеющимся сведениям, хочет получить 10 СПГ-судов и модернизировать 10 существующих заказов с 22 000 до 24 000 TEU. Стоимость сделки оценивается в $2,5 млрд. С учетом новых контрактов портфель MSC на верфи Hengli достигнет 30 СПГ-судов вместимостью 24 000 TEU и более 60 судов в общей сложности.
Maersk, утратившая первое место в рейтинге линейных операторов в 2022 году, рассматривает заказ дюжины судов на 24 000 TEU, до 24 СПГ-судов на 19 000 TEU и шести на 18 600 TEU. Запросы на котировки направлены южнокорейским и китайским верфям. CMA CGM, по данным судовых брокеров, выбрала Yangzijiang для строительства 12 СПГ-контейнеровозов на 24 000 TEU, хотя французская компания пока это не подтвердила.
Активность распространяется и на средний сегмент. Zhonggu Logistics заказала пару судов на 14 000 TEU у Hudong-Zhonghua по $155 млн за каждое – поставка в 2029–2030 годах. HMM разместила заказ на восемь 13 000-TEU СПГ-контейнеровозов у HD Hyundai Heavy Industries на сумму около $1,5 млрд для линии Дальний Восток – Индия – Средиземноморье с 2029 года и дополнительно приобрела четыре фидерных судна на вторичном рынке.
На фоне строительного бума ставки чартера выросли до четырехлетнего максимума. Индекс Braemar достиг 325,8 пункта – плюс 21% год к году и рекорд с осени 2022-го. При этом число фрахтовых сделок с начала года упало на 15%, до 853, а зафрахтованный тоннаж сократился на 10%, до 2,54 млн TEU. Парадокс объясняется дефицитом судов на ближайшие даты: владельцы обеспечили себе долгосрочную занятость в 2024–2025 годах.
Фрахтователи реагируют, бронируя суда все раньше. Средний срок между фиксацией и поставкой вырос до 7,8 месяца против 6,8 годом ранее, а для судов свыше 3 000 TEU превышает 10 месяцев. В третьем квартале половина сделок касалась судов с поставкой более чем через три месяца – против 23% за тот же период 2025-го.
Ставки чартера и спотовые фрахтовые ставки разошлись: индекс Freightos Baltic (FBX) с января по октябрь 2025-го упал на 61%, тогда как индекс Braemar прибавил 3%. В фидерном и панамакс-сегменте суда вместимостью 1 500–1 900 TEU на срок 9–15 месяцев фрахтуются по медиане $28 625 в сутки (+18% год к году), отдельные 12-месячные контракты доходят до $36 500. Суда старше 20 лет составили 30% сделок в этом году – 1 700-TEU фидер 2006 года выпуска зарабатывает $24 000 в сутки, а панамакс 1997 года в сентябре был зафрахтован за $50 000.
Maersk стала самым активным фрахтователем: +14% по числу сделок и +20% по тоннажу, тогда как CMA CGM сократила фрахт на 41%. Долгосрочные перспективы, впрочем, менее радужны. С января 2025-го 94 сделки на ~570 000 TEU касались новостроев с поставкой в 2028 году. Рекордная волна поставок в сочетании с возможным возобновлением навигации через Красное море и прогнозируемым ослаблением спроса в 2027-м могут обрушить ставки.
«Сегодня в очереди стоят фрахтователи. К 2028 году в очереди могут оказаться уже судовладельцы»
– отмечает аналитик Braemar Джонатан Роуч.